


Las estrategias de pa�ses y empresas que buscan una mayor autonom�a de Taiw�n, prinicipal productor mundial de superchips, repercutir�n en nuestros bolsillos. El horizonte de 2026 se presenta turbulento por la fiebre del silicio
Quien controlaba los yacimientos, los oleoductos y las rutas mar�timas controlaba el destino de las naciones. El ya fallecido senador y candidato a la presidencia de EEUU, John McCain, lo resum�a en 2008 con una sencilla frase: �Quien controla el petr�leo, controla mucho m�s que el petr�leo�.
Pero al oro negro la ha salido competencia. Ahora es el silicio, transformado en procesadores y memorias mediante complej�simas operaciones industriales, el que se ha convertido en el activo estrat�gico m�s disputado del siglo XXI. Cuesta creerlo dada su abundancia: es despu�s de todo, el segundo elemento m�s com�n en la corteza terrestre despu�s del ox�geno. Cualquier pu�ado de arena de playa tiene todo el silicio necesario para construir el chip m�s avanzado que se pueda imaginar.
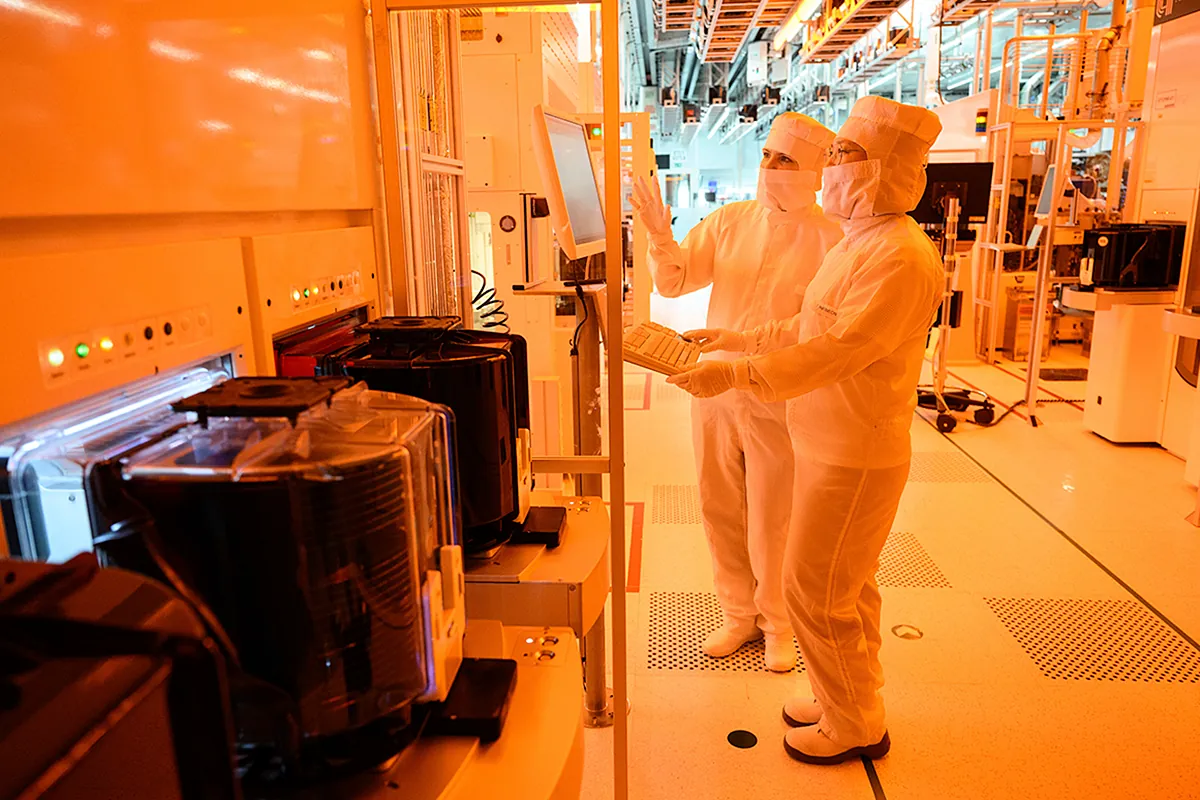
Refinado, condensado en una oblea y expuesto a varios ciclos de litograf�a extrema, es decir, convertido en chips para todo tipo de productos de electr�nica, es donde este silicio alcanza su m�ximo potencial. En 2024 la industria de los semiconductores factur� cerca de 533.000 millones de euros. Las previsiones apuntan a que 2025 se habr�a cerrado con unos 592.000 millones y en 2026 se espera que esta cifra crezca a�n m�s, hasta los 620.000 millones de euros. Para 2030, las proyecciones m�s conservadoras hablan de m�s de un bill�n de euros de facturaci�n.
Estas cifras son impresionantes por s� solas pero apenas capturan la magnitud real del fen�meno. Estos semiconductores, estos chips, sustentan m�s de siete billones de euros en actividad econ�mica derivada: la IA, la computaci�n en la nube, los veh�culos el�ctricos, telecomunicaciones, defensa militar… Aproximadamente el 7% de toda la actividad econ�mica global depende, directa o indirectamente, de estos diminutos componentes. Casi todo lo que usamos o hacemos a diario necesita al final de un chip, un procesador o una memoria para almacenamiento de datos. Sin ellos, la sociedad tal y como la conocemos no podr�a existir y, sorprendentemente, hay pocos sitios donde fabricarlos, sobre todo cuando se buscan los m�s avanzados.
En el coraz�n de esta nueva econom�a hay una isla de apenas 36.000 kil�metros cuadrados. Taiw�n fabrica el 60% de todos los semiconductores del planeta y el 90% de los chips m�s avanzados, esos que alimentan los centros de datos de IA, los sistemas militares de �ltima generaci�n o los tel�fonos m�viles. Una sola empresa, TSMC (Taiwan Semiconductor Manufacturing Company), domina m�s del 50% del mercado global de fabricaci�n de chips por contrato. Sus plantas producen los procesadores que dan vida a los iPhone de Apple, a las tarjetas gr�ficas de Nvidia y a los sistemas de conducci�n aut�noma de decenas de fabricantes de autom�viles.
Como cabr�a esperar, esta concentraci�n geogr�fica resulta extraordinariamente vulnerable. Un conflicto en el estrecho de Taiw�n no solo supondr�a una crisis humanitaria y militar; paralizar�a la econom�a mundial de un modo que har�a palidecer las disrupciones de la pandemia. Los gobiernos son cada vez m�s conscientes de ello. Por eso EEUU, Europa o Jap�n han lanzado en los �ltimos iniciativas millonarias para construir f�bricas de chips en sus territorios. Por eso China invierte cantidades astron�micas, tambi�n, en desarrollar capacidades propias. La carrera por la soberan�a del silicio ha comenzado y este 2026 ser� un a�o clave para quienes aspiren a dominar la econom�a global.
Es una carrera en la que, de momento, no hay favoritos. EEUU, el pa�s que invent� el transistor y domin� la fabricaci�n de chips durante d�cadas, ha visto c�mo su cuota de producci�n global ca�a del 40% en 1990 a menos del 12% actual. Durante muchos a�os no ha supuesto un gran problema. Con una doctrina comercial apoyada en la globalizaci�n, las grandes tecnol�gicas del pa�s, como Apple o Google, pod�an actuar con cierta despreocupaci�n, seguras de que China, Taiwan, Jap�n o Corea del Sur proveer�an los componentes necesarios para sus dispositivos y servidores.
El aumento de la tensi�n comercial con China en los �ltimos a�os, sin embargo, ha disparado la alarma. En el a�o 2022, Joe Biden, entonces presidente del pa�s, firmaba la conocida como CHIPS Act, un paquete de medidas que inclu�a incentivos por valor de hasta 52.700 millones de d�lares para reconstruir su industria de semiconductores nacional. La legislaci�n ha desatado una oleada de inversiones privadas que ya superan los 500.000 millones, con proyectos de nuevas f�bricas de semiconductores en m�s de 25 estados.
Intel, el gigante estadounidense que durante d�cadas rein� en el mercado de procesadores para PC, es la cara m�s visible de esta transformaci�n. La compa��a ha invertido m�s de 90.000 millones en los �ltimos cuatro a�os para modernizar sus instalaciones y competir con TSMC como fabricante de chips para terceros. �Somos la �nica compa��a que puede realizar todo el trabajo en la cadena de producci�n de semiconductores, desde el I+D hasta la fabricaci�n final, en Estados Unidos�, explica Lip-Bu Tan, el nuevo presidente de Intel.
La importancia estrat�gica es tal que la administraci�n de Donald Trump ha decidido transformar estas subvenciones de la CHIPS Act en una participaci�n directa del gobierno en la empresa. Ahora Estados Unidos es el accionista mayoritario de Intel, con casi un 10% de participaci�n.
Europa ha seguido pasos parecidos con la conocida como ECA (Ley de Chips Europea, por sus siglas en ingl�s), una estrategia integral lanzada por la Uni�n para reforzar su industria de semiconductores, con el objetivo de duplicar su cuota de mercado global del 10 por ciento al 20 por ciento para 2030 atrayendo inversiones, construyendo nuevas f�bricas y asegurando las cadenas de suministro.
La regi�n cuenta adem�s con una baza importante. ASML es la empresa holandesa que fabrica las m�quinas de litograf�a de luz ultravioleta extrema, indispensables para producir chips avanzados en cualquier regi�n del planeta. Sin sus equipos, complejos sistemas del tama�o de una habitaci�n, necesarios para poder esculpir en el silicio los diminutos transistores y valorados en cientos de millones de euros, ning�n pa�s puede fabricar semiconductores de �ltima generaci�n.
Al otro lado del tablero, el gobierno de Pek�n tambi�n est� moviendo sus piezas a gran velocidad. En 2014 estableci� como objetivo crear una industria de semiconductores que fuera l�der mundial para 2030, y en mayo de 2024 lanz� un nuevo fondo de 344.000 millones de yuanes (m�s de 36.000 millones de euros) para acelerar el desarrollo dom�stico. El pa�s aspira a sustituir el 70 por ciento de los semiconductores importados en 2025 y alcanzar la autosuficiencia total para el final de la d�cada.
Los avances han sido notables. SMIC, el mayor fabricante chino, ya produce chips de 7 nan�metros utilizando tecnolog�a m�s antigua que la que usa TSMC en sus plantas de Taiwan, pero sorprendentemente eficaz. Huawei, a pesar de las sanciones, ha logrado desarrollar procesadores competitivos para sus tel�fonos y equipos de telecomunicaciones y en enero de 2025, la startup DeepSeek sorprendi� al mundo con un modelo de inteligencia artificial que rivalizaba con los de OpenAI, Google y Anthropic, desarrollado con recursos notablemente inferiores. Todo apunta a que China a�adir� m�s capacidad de fabricaci�n de chips en su territorio que el resto del mundo combinado en los pr�ximos a�os, y las proyecciones sugieren que su cuota de capacidad global de f�bricas podr�a alcanzar el 21 por ciento en 2030.
Desde Estados Unidos se ha intentado poner freno a esta expansi�n mediante controles de exportaci�n que restringen el acceso de China a semiconductores avanzados, equipos de fabricaci�n y software de dise�o. Las restricciones se han endurecido progresivamente, afectando incluso a empresas de terceros pa�ses que utilicen tecnolog�a estadounidense. A pesar de ser europea, ASML, por ejemplo, espera una �ca�da significativa� en sus ventas a China en 2026 debido precisamente a las limitaciones impuestas a sus sistemas de litograf�a.
Pek�n, en cualquier caso, tambi�n tiene munici�n. Ha respondido restringiendo la exportaci�n de materias primas cr�ticas como el galio y el germanio, esenciales para la fabricaci�n de semiconductores.
La litograf�a extrema ultravioleta, el dise�o asistido por ordenador y las herramientas de software para IA ser�n los puntos cr�ticos en la cadena de suministro
Mientras gobiernos y empresas libran batallas geopol�ticas, otra crisis se est� gestando en los mercados. Incluso a pleno rendimiento, la capacidad de producci�n actual simplemente no es suficiente. La explosi�n de la IA ha desencadenado una demanda insaciable de procesadores gr�ficos (necesarios para el tipo de c�lculos que hacen posible los modelos de lenguaje en los que se basan herramientas como ChatGPT) y memorias de alto rendimiento.
Los centros de datos que entrenan modelos como ChatGPT, Gemini o Claude necesitan cantidades ingentes de un tipo especializado de memoria que ofrece un ancho de banda superior al de los m�dulos convencionales que solemos ver en m�viles o PC. Estas memorias, sin embargo, se fabrican en las mismas plantas, con los mismos equipos y las mismas obleas de silicio que las destinadas a productos de consumo.
Los fabricantes han tomado una decisi�n racional desde el punto de vista econ�mico pero devastadora para el consumidor. Est�n dando prioridad a las peticiones de las grandes tecnol�gicas, cuyos m�rgenes de beneficio pueden superar el 60%, frente a las memorias y procesadores convencionales. Samsung, SK Hynix y Micron -las tres empresas que controlan m�s del 90% del mercado de memoria DRAM- han redirigido sus l�neas de producci�n hacia estos chips para inteligencia artificial.
Las consecuencias ya se sienten. Los precios han aumentado un 171% en lo que va de a�o. Para ciertos productos espec�ficos, incluso m�s. Los m�dulos de memoria DDR5 que hace meses costaban menos de 100 euros ahora superan los 300. IDC prev� que los precios medios de los PC suban hasta un 8 por ciento en 2026 solo por este encarecimiento de la memoria.
Micron, que cerrar� su divisi�n de consumo Crucial a principios de 2026, reconoci� en su �ltima llamada con inversores que �la oferta agregada de la industria permanecer� sustancialmente por debajo de la demanda en el futuro previsible�. Los expertos estiman que la escasez persistir� al menos hasta la segunda mitad de 2026, y algunos analistas advierten que los precios podr�an no normalizarse hasta 2028 o incluso m�s tarde. Las nuevas f�bricas de memoria anunciadas por los principales fabricantes no entrar�n en producci�n hasta 2028 como pronto. Cuando lo hagan, la prioridad ser�n tambi�n los centros de datos destinados a tareas de inteligencia artificial.
El horizonte de 2026 se presenta turbulento. Deloitte anticipa que tecnolog�as como la litograf�a extrema ultravioleta, el dise�o asistido por ordenador y las herramientas de software para modelos de IA se convertir�n en puntos cr�ticos del suministro.
Pero no ser�n los �nicos obst�culos. La industria necesitar� tambi�n a�adir un mill�n de trabajadores cualificados en los pr�ximos cuatro a�os pero todo apunta a que el d�ficit de talento se intensificar� en 2026, especialmente en Estados Unidos y Europa, donde pol�ticas de inmigraci�n m�s restrictivas y el envejecimiento de la fuerza laboral est�n complicando la formaci�n de ingenieros especializados.
La entrada de empresas no tradicionales en el dise�o de chips -gigantes tecnol�gicos como Apple, Google, Amazon y Tesla- est� agravando la competencia por los profesionales cualificados.
La fiebre del silicio tiene tambi�n una factura ecol�gica. Greenpeace ha alertado de que las emisiones de CO2 derivadas de la fabricaci�n de chips para inteligencia artificial se cuadruplicaron en 2024. La demanda de energ�a para producir estos semiconductores ha crecido un 351%, pero el aumento de emisiones ha sido a�n mayor, del 357 por ciento, porque buena parte de la producci�n se concentra en pa�ses como Corea del Sur y Taiw�n.
La demanda de chips para inteligencia artificial tendr� un gran coste ecol�gico dado el aumento de las emisiones de CO2
Pase lo que pase, el mundo que emerja de este periodo ser� muy diferente al de la globalizaci�n optimizada de las �ltimas d�cadas. Las cadenas de suministro parecen destinadas a fragmentarse en bloques regionales. Las empresas tendr�n que dise�ar y fabricar chips de manera diferente dependiendo de d�nde vayan a venderse. La eficiencia ceder� protagonismo a la seguridad; el coste, a la soberan�a.
Para los consumidores, esto probablemente se traducir� en productos m�s caros y menos innovadores. La promesa de una tecnolog�a mejor y asequible dejar� de ser autom�tica y la pregunta que definir� el orden mundial ya no ser� qui�n posee los recursos del suelo, sino qui�n controla la capacidad industrial para transformar la arena en poder hegem�nico.