

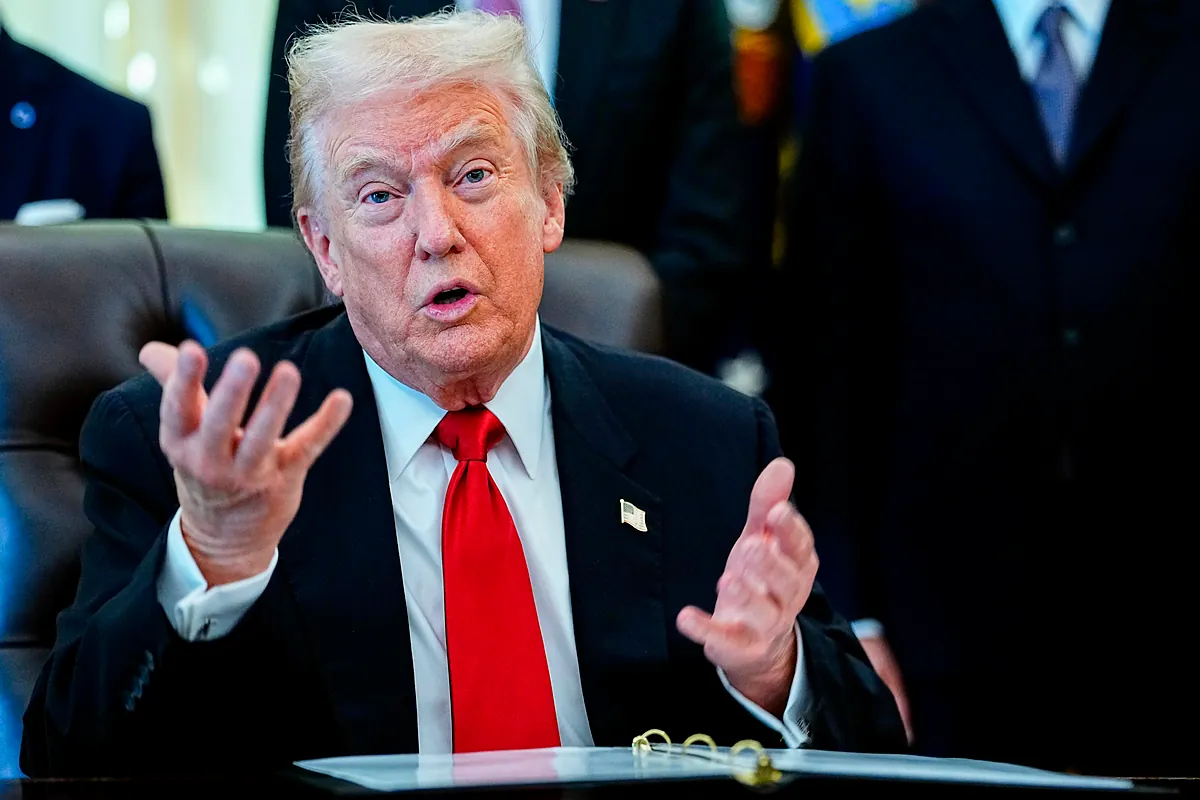

Las pol�ticas puestas en marcha por el presidente de Estados Unidos amenazan el dominio del pa�s en el mapa global, mientras el resto de potencias, como la Uni�n Europea, podr�an encontrar en Defensa una oportunidad para crecer.
Se ha vuelto pr�cticamente una rutina terminar cada a�o hablando de la «policrisis», y reconociendo la dificultad de anticipar un futuro que parece plagado de riesgos de nuevas guerras, pandemias, crisis financieras y devastaci�n provocada por el clima. Sin embargo, 2025 a�adi� un ingrediente singularmente t�xico a esta mezcla: el regreso a la Casa Blanca de Donald Trump, cuyas pol�ticas err�ticas e ilegales ya han trastocado la era de la globalizaci�n de la posguerra. Ante tanto caos e incertidumbre, �podemos decir con alguna certeza hacia d�nde se encaminan la econom�a estadounidense y la econom�a global?
Una cosa que podemos decir es que a la econom�a estadounidense no le est� yendo tan bien como nos quiere hacer creer Trump, un eterno embaucador. La creaci�n de empleo est� pr�cticamente paralizada, lo cual no es de extra�ar, dado que Trump ha venido sembrando incertidumbre y debilitando la econom�a de formas sin precedentes.
Del lado de la oferta, su pol�tica m�s perniciosa ha sido el ataque frontal a los trabajadores inmigrantes (y, en general, a los trabajadores estadounidenses de piel m�s oscura). Las deportaciones masivas llevadas a cabo por la administraci�n -a cargo de agentes enmascarados del Servicio de Inmigraci�n y Control de Aduanas (ICE), que detienen a personas en las calles- han acabado con la fuente m�s importante de mano de obra adicional en un momento en el que la poblaci�n activa nacional est� disminuyendo. Esto es importante para todos, porque los estadounidenses no solo dependen de los inmigrantes en sectores que van desde la agricultura y la construcci�n hasta la hosteler�a y los cuidados, sino que estos inmigrantes tambi�n son una fuente de demanda. Sin embargo, ahora, muchos estadounidenses de color, incluso ciudadanos estadounidenses, tienen miedo de salir de sus casas por temor a ser secuestrados y maltratados por el ICE.
Los efectos negativos de los recortes indiscriminados de Trump al gobierno tambi�n se han extendido por toda la econom�a. Las contracciones gubernamentales tienen efectos multiplicadores, al igual que las expansiones, y en el contexto actual, los costos se han amplificado por la naturaleza err�tica del proceso. El enfoque incompetente y torpe de la Administraci�n ha sembrado una incertidumbre a�n mayor y ha inducido un comportamiento cauteloso por parte de las empresas y de los consumidores.
Los aranceles de Trump -ya sean impuestos o amenazados- y otras pol�ticas intermitentes deber�an reconocerse por lo que son: un impacto importante en la econom�a desde el lado de la oferta. Han a�adido in�tilmente incertidumbre a los costos de producci�n y a los precios que pagan los consumidores cuando compran, haciendo imposible que las empresas realicen una planificaci�n seria a largo plazo.
Y estos son solo efectos a corto plazo. Las perspectivas a largo de la econom�a estadounidense parecen a�n m�s sombr�as, todo gracias a Trump. A fin de cuentas, la ventaja comparativa de Estados Unidos siempre se ha basado en la tecnolog�a y en una educaci�n superior sin restricciones. Al atacar la investigaci�n e intentar privar a las universidades de fondos federales a menos que se sometan a sus exigencias, Trump est� dispar�ndole a la econom�a de Estados Unidos en el pie.
Como han subrayado numerosos premios Nobel de Econom�a, la «riqueza de las naciones» reside en las instituciones, en particular el Estado de derecho. Pero Trump est� pisoteando el Estado de derecho y lo est� sustituyendo por un r�gimen extorsivo de acuerdos (y de autocontrataci�n), en el que se otorgan favores gubernamentales (como licencias de exportaci�n para Nvidia o subsidios para Intel) a cambio de participaciones en las ganancias futuras de la compa��a. Por supuesto, con el tiempo, los blancos de extorsi�n de Trump disminuir�n. Tras reconocer el peligro de depender de Estados Unidos, muchos pa�ses ya est�n buscando nuevos acuerdos comerciales.
�Por qu�, entonces, el PIB sigue creciendo (aunque no con la misma fuerza que durante la presidencia de Joe Biden), en tanto el mercado burs�til alcanza nuevos m�ximos y la inflaci�n se mantiene por debajo de los niveles sobre los que hab�an advertido los cr�ticos? Existen m�ltiples explicaciones para esta aparente fortaleza. Con respecto al mercado burs�til, el auge es en realidad muy limitado, confinado principalmente a un pu�ado de gigantes tecnol�gicos: Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia y Tesla.
Sin embargo, las valoraciones de estas empresas reflejan expectativas de ganancias monopol�sticas a largo plazo que podr�an no materializarse nunca. Esto es especialmente acusado en el caso de Tesla, debido a la adhesi�n de Elon Musk a Trump, que ha distanciado a muchos consumidores. Estoy entre los muchos comentaristas que ven las valoraciones actuales como el producto de una burbuja que ha sostenido no solo el mercado burs�til, sino toda la econom�a. Los enormes gastos de capital en inteligencia artificial han compensado la debilidad del resto de la econom�a. Pero, como todas las burbujas, �sta acabar� estallando. Nadie sabe con exactitud cu�ndo, pero considerando que una parte tan grande de la econom�a depende de un solo sector, el colapso se dejar� sentir inevitablemente de forma generalizada.
Peor a�n, si la inteligencia artificial tiene el �xito que anticipan sus defensores, ser�a un presagio de otros problemas graves, porque entonces la tecnolog�a probablemente desplazar�a a muchos trabajadores y causar�a una desigualdad a�n mayor. Si a esto le sumamos la reducci�n del gobierno que exigen los libertarios tecnol�gicos de Silicon Valley, cabe preguntarse qu� sostendr�a la econom�a estadounidense en los pr�ximos a�os.
En cuanto a la inflaci�n, hay una explicaci�n sencilla de por qu� a�n no ha aumentado marcadamente. Para empezar, los aranceles de Trump, en general, no han sido tan altos como amenaz� en un principio (aunque el arancel punitivo del 50% impuesto a India, un pa�s al que EEUU hab�a tratado como amigo antes del regreso de Trump, es escandalosamente brutal). Asimismo, los efectos de los grav�menes suelen notarse con mucho retraso. Muchas empresas se abstuvieron de subir los precios hasta ver qu� hac�an sus competidores, y algunas no los subir�n hasta que se agoten las existencias de los productos que compraron antes de la imposici�n de los aranceles. Pero si los aranceles con los que Trump amenaza a China alguna vez se impusieran realmente, la cosa cambiar�a. De hecho, la desarticulaci�n de las cadenas de suministro podr�a desencadenar subidas de precios mayores que los propios aranceles.
Eso me lleva a la pregunta fundamental: �qu� pa�s se someter�a voluntariamente a los caprichos de un rey loco? No es que Estados Unidos tenga un control absoluto del suministro de minerales cr�ticos o tierras raras, sin los cuales la era industrial moderna se desmoronar�a. Tampoco es que no haya mercados en otros lugares. La ley de la oferta y la demanda funciona igual de bien sin Estados Unidos que con �l.
Como nos ense�aron Adam Smith y David Ricardo, el crecimiento econ�mico consiste en aprovechar las ventajas comparativas y las econom�as de escala. Pero como nos ha ense�ado Trump (y el presidente ruso, Vlad�mir Putin), depender de socios comerciales poco fiables puede ser enormemente perjudicial. Adem�s, Estados Unidos ya no es tan importante como antes. Ahora representa menos del 10% de las exportaciones globales. Si bien las ganancias de algunas empresas se resentir�n en una econom�a global posestadounidense, otras se beneficiar�n. Mientras que algunos trabajadores tendr�n que buscar un empleo alternativo, otros encontrar�n una nueva demanda para sus habilidades.
Sin duda, el corto plazo no ser� f�cil. Pero en la nueva econom�a global que surja en el largo plazo, Estados Unidos habr� perdido su hegemon�a. Hacia all� nos dirigimos al entrar en el segundo a�o de vida a merced de los caprichos de un presidente desquiciado. La transici�n ya ha comenzado, y aunque el crecimiento global se ver� afectado, el dolor puede ser menor de lo que muchos temen. En Europa, por ejemplo, las inversiones en rearme -otro subproducto de las pol�ticas autodestructivas de Trump- supondr�n un impulso importante.
Tal vez el momento decisivo llegue con las elecciones de mitad de mandato de Estados Unidos en noviembre de 2026. Unas elecciones que no sean tan libres y justas como cabr�a esperar de una democracia genuina (como muchos temen) marcar�an un punto de inflexi�n sombr�o. Pero si el creciente descontento con la gesti�n econ�mica de Trump y el deslizamiento del pa�s hacia el autoritarismo resultan en que los dem�cratas recuperen al menos una de las c�maras del Congreso, eso supondr� un punto de inflexi�n en la otra direcci�n. En cualquier caso, Estados Unidos y el mundo seguir�an enfrent�ndose al menos a otros dos a�os de incompetencia econ�mica e incertidumbre.
Joseph E. Stiglitz, Premio Nobel de Econom�a, fue economista jefe del Banco Mundial y presidente del Consejo de Asesores Econ�micos del presidente de Estados Unidos, es profesor de la Universidad de Columbia y autor, m�s recientemente, de ‘The Road to Freedom: Economics and the Good Society’ (W. W. Norton & Company, Allen Lane, 2024)